Рефинансирование кредита: как объединить долги и снизить нагрузку на бюджет
Рефинансирование — это оформление нового кредита, чтобы полностью или частично погасить один или несколько действующих займов. После этого заемщик рассчитывается уже с новым банком на других условиях: например, по сниженной ставке, с более удобным ежемесячным платежом или с объединением нескольких долгов в один.
Такой вариант может помочь навести порядок в личных финансах, но сам по себе не отменяет задолженность. Чтобы понять, будет ли рефинансирование выгодным, важно сравнить не только размер платежа, но и полную стоимость нового кредита.
Когда стоит рассмотреть рефинансирование
Чаще всего к этой возможности присматриваются, если рыночные ставки стали ниже, чем по уже оформленному займу, или если текущий платеж стал слишком тяжелым для бюджета. Иногда рефинансирование используют, чтобы объединить несколько кредитов: вместо разных дат оплаты и условий остается один договор и один ежемесячный платеж.
Это может быть удобно, если у человека есть потребительский кредит, задолженность по кредитной карте и другие займы. Однако банк не обязан одобрять всю запрашиваемую сумму. Он оценивает доходы, кредитную историю, долговую нагрузку и другие параметры заемщика.
Как оценить выгоду
Низкий ежемесячный платеж не всегда означает, что заем станет дешевле. Если увеличить срок погашения, платеж обычно уменьшается, но общая сумма процентов может вырасти. Поэтому сравнивать нужно два показателя: сколько предстоит платить каждый месяц и сколько денег заемщик отдаст за весь период.
Перед подачей заявки полезно узнать остаток долга, действующую ставку, срок кредита и размер платежа. Затем следует рассчитать выплаты по новому договору с учетом всех расходов. В итоговую стоимость могут входить комиссии, плата за дополнительные услуги и расходы, связанные со страхованием. Отказ от некоторых опций способен повлиять на условия, поэтому детали нужно проверить заранее.
Что потребуется для оформления
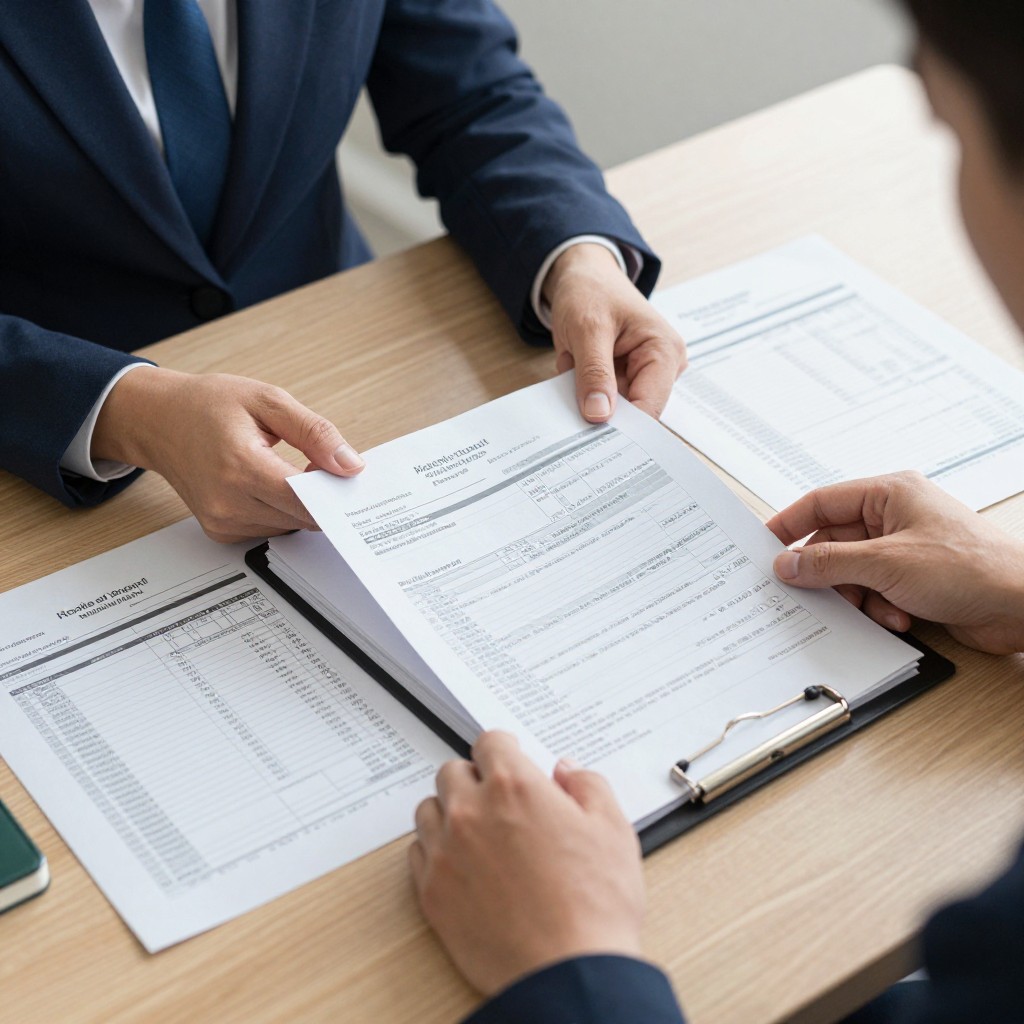
Обычно банк просит паспортные данные и сведения о доходах, а также информацию о действующих кредитах. Для погашения прежних займов могут понадобиться реквизиты кредиторов и документы с точными суммами задолженности. Перечень требований зависит от банка и выбранной программы.
После одобрения важно выяснить, как именно будет погашен старый долг. В одних случаях новый кредитор перечисляет деньги прежним банкам самостоятельно, в других заемщику нужно сделать это самому. Если обязанность по погашению лежит на клиенте, нельзя пропускать срок: пока старый долг не закрыт, платежи по нему могут продолжать начисляться.
На что обратить особое внимание
Уточните, сохраняются ли дополнительные преимущества старого договора и нет ли условий, которые делают досрочное погашение невыгодным или сложным. Также проверьте, требуется ли предоставить подтверждение закрытия прежнего кредита. После перевода денег стоит получить документы об отсутствии задолженности и убедиться, что счет или кредитная линия закрыты, если этого требует договор.
Не следует принимать решение только по рекламной ставке. Фактические условия могут зависеть от категории заемщика, размера долга, подтверждения дохода и подключенных услуг. Запросите полный график платежей и внимательно прочитайте договор до подписания.
Возможные недостатки
Рефинансирование может не дать экономии, если разница между ставками мала, а сопутствующие расходы существенны. Еще один риск — растянуть выплаты на более долгий срок и в итоге переплатить больше, даже при меньшем ежемесячном платеже. Объединение долгов также не решает проблему, если после оформления нового кредита продолжать пользоваться кредитными картами и накапливать новые обязательства.
Отдельно стоит оценить, насколько стабилен доход. Новый договор создает очередное обязательство, поэтому платеж должен оставаться посильным даже при непредвиденных расходах. Если уже возникла просрочка, условия рефинансирования могут быть менее привлекательными, а одобрение — сложнее.
Порядок действий
Сначала составьте список всех кредитов: укажите остаток задолженности, ставку, срок и дату очередного платежа. Затем сравните предложения банков и рассчитайте полную сумму выплат по каждому варианту. Если подходящий вариант найден, подайте заявку и до подписания проверьте договор, график и перечень дополнительных услуг.
После получения средств проконтролируйте погашение прежних займов. Сохраните подтверждения переводов и документы о закрытии обязательств. В дальнейшем следите за платежами по новому кредиту и не берите новые займы, пока не оцените, как рефинансирование повлияло на бюджет.
Рефинансирование полезно, когда новые условия действительно улучшают финансовое положение: сокращают общие расходы, делают выплаты посильнее или упрощают управление долгами. Если же выгода существует только за счет увеличения срока, решение стоит принимать осторожно и после расчета полной переплаты.