Финансовая грамотность подростков: как родителям научить обращаться с деньгами
Финансовая грамотность нужна не только взрослым. Подростку важно понимать, откуда берутся деньги, как планировать расходы, чем отличаются желания от потребностей и почему накопления помогают чувствовать себя увереннее. Разговоры о финансах в семье дают возможность освоить эти навыки постепенно — на понятных примерах и без страха совершить ошибку.
Материал о финансовой грамотности для подростков и их родителей, представленный в формате видео от издательства АСТ нонфикшн, посвящён теме, которая касается практически каждой семьи. Обсуждать её полезно не только перед крупной покупкой или выдачей карманных денег: финансовые привычки формируются в повседневной жизни, когда ребёнок наблюдает за решениями взрослых и пробует самостоятельно распоряжаться небольшой суммой.
С чего начать разговор о деньгах
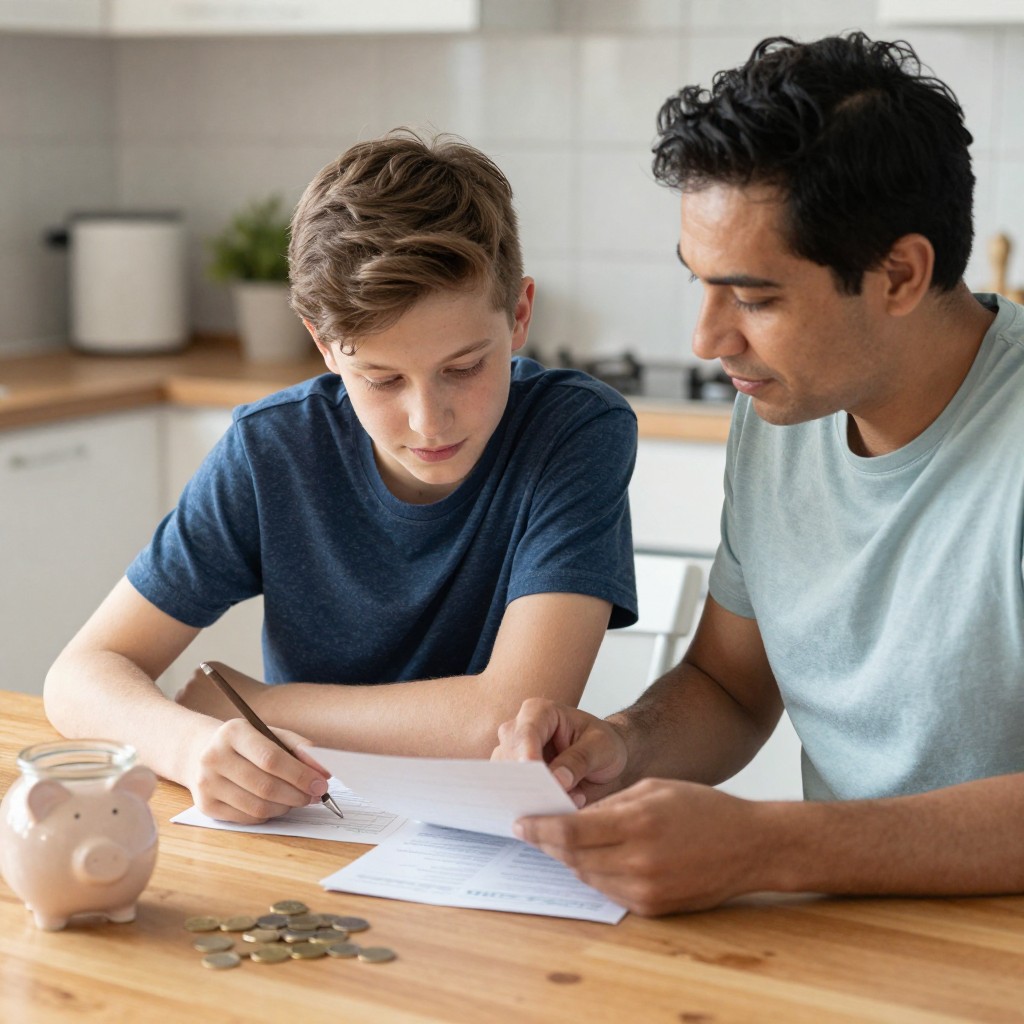
Первый шаг — объяснить, как устроен семейный бюджет. Необязательно посвящать подростка во все детали и суммы. Достаточно показать, что у семьи есть доходы и обязательные расходы: оплата жилья, продукты, транспорт, связь и другие нужды. Тогда становится понятнее, почему не каждую покупку можно совершить сразу и почему приходится выбирать между разными целями.
Важно говорить спокойно, не превращая деньги в запретную тему или источник тревоги. Если подросток задаёт вопросы о стоимости вещей, доходах родителей или семейных решениях, лучше ответить доступно и честно, учитывая возраст. Такой диалог помогает воспринимать бюджет не как тайну, а как инструмент планирования.
Карманные деньги как практический урок
Регулярная небольшая сумма может стать первым опытом самостоятельного управления финансами. Подросток учится распределять её на несколько дней или недель, решает, сколько потратить сейчас и какую часть отложить. При этом не стоит контролировать каждую покупку: задача родителей — обозначить разумные рамки и помочь разобраться в последствиях выбора.
Если деньги закончились раньше срока, не обязательно сразу выдавать дополнительные. Полезнее вместе обсудить, на что ушла сумма и что можно изменить в следующий раз. Ошибка, совершённая на небольших деньгах, часто становится более безопасным уроком, чем финансовое решение, принятое уже во взрослом возрасте.
Как научить планировать расходы
Начать можно с простого списка трат. Подросток записывает, сколько получил, что купил и сколько осталось. Через некоторое время становятся заметны привычные расходы: например, частые перекусы или небольшие покупки, которые по отдельности кажутся незначительными, но вместе занимают существенную часть бюджета.
Затем можно составить план на конкретный период. Разделить сумму на повседневные расходы, накопления и свободные траты — удобная практика, но универсальной пропорции нет. Важнее, чтобы подросток понимал цель каждого раздела и мог менять план, если обстоятельства изменились.
Накопления и достижимые цели
Откладывать деньги проще, когда есть понятная цель: наушники, поездка, подарок или занятие, требующее расходов. Вместе с подростком можно определить нужную сумму, оценить сроки и решить, сколько потребуется откладывать регулярно. Такой подход помогает увидеть связь между последовательными действиями и результатом.
Не стоит превращать накопления в наказание или требовать откладывать всё полученное. У подростка должны оставаться деньги на текущие интересы. Баланс между расходами и сбережениями формирует более устойчивую привычку, чем жёсткие ограничения, которые быстро вызывают недовольство.
Покупки, скидки и цифровые платежи
Современные подростки часто расплачиваются картой или телефоном, поэтому им важно понимать: безналичная оплата не делает покупку бесплатной. Перед приобретением полезно сравнить варианты, проверить итоговую цену и задать себе вопросы: действительно ли эта вещь нужна, можно ли подождать и не расходуются ли деньги, отложенные на другую цель?
Отдельного внимания требуют подписки, внутриигровые покупки и предложения с бесплатным пробным периодом. Нужно заранее выяснять, будет ли списана плата автоматически, как отключить услугу и кто имеет право подтверждать платежи. Родителям стоит объяснить правила защиты банковских данных: не сообщать посторонним коды из сообщений, пароли и реквизиты карты, не переходить по сомнительным предложениям.
Как обсуждать долги и финансовые риски
Подростку полезно знать, что кредит — это не дополнительные деньги, а обязательство вернуть сумму на установленных условиях. Перед оформлением финансового продукта необходимо внимательно читать договор и понимать общую стоимость, сроки и последствия просрочки. Даже если подросток пока не может самостоятельно заключать такие соглашения, базовое понимание поможет ему задавать правильные вопросы в будущем.
Стоит также поговорить о мошенничестве. Подозрение должны вызывать обещания лёгкого заработка, требования срочно перевести деньги, просьбы передать карту или принять перевод от незнакомого человека. Если подросток столкнулся с такой ситуацией, важно, чтобы он мог обратиться к родителям без опасения, что его сразу будут ругать.
Родители — пример финансового поведения
Дети усваивают не только прямые наставления, но и то, как взрослые принимают решения. Если родители планируют крупные расходы, сравнивают предложения, обсуждают приоритеты и признают ошибки, подросток видит реальные способы управления бюджетом. Не обязательно демонстрировать идеальную модель: полезнее показать, как исправлять неудачный выбор и делать выводы.
Финансовая грамотность не формируется за один разговор. Лучше возвращаться к теме постепенно: обсуждать покупки, планировать накопления и вместе оценивать, какие решения сработали. Так подросток получает возможность тренироваться в безопасных условиях и постепенно становится самостоятельнее. А задача родителей — не принять все решения за ребёнка, а помочь ему научиться делать это осознанно.