
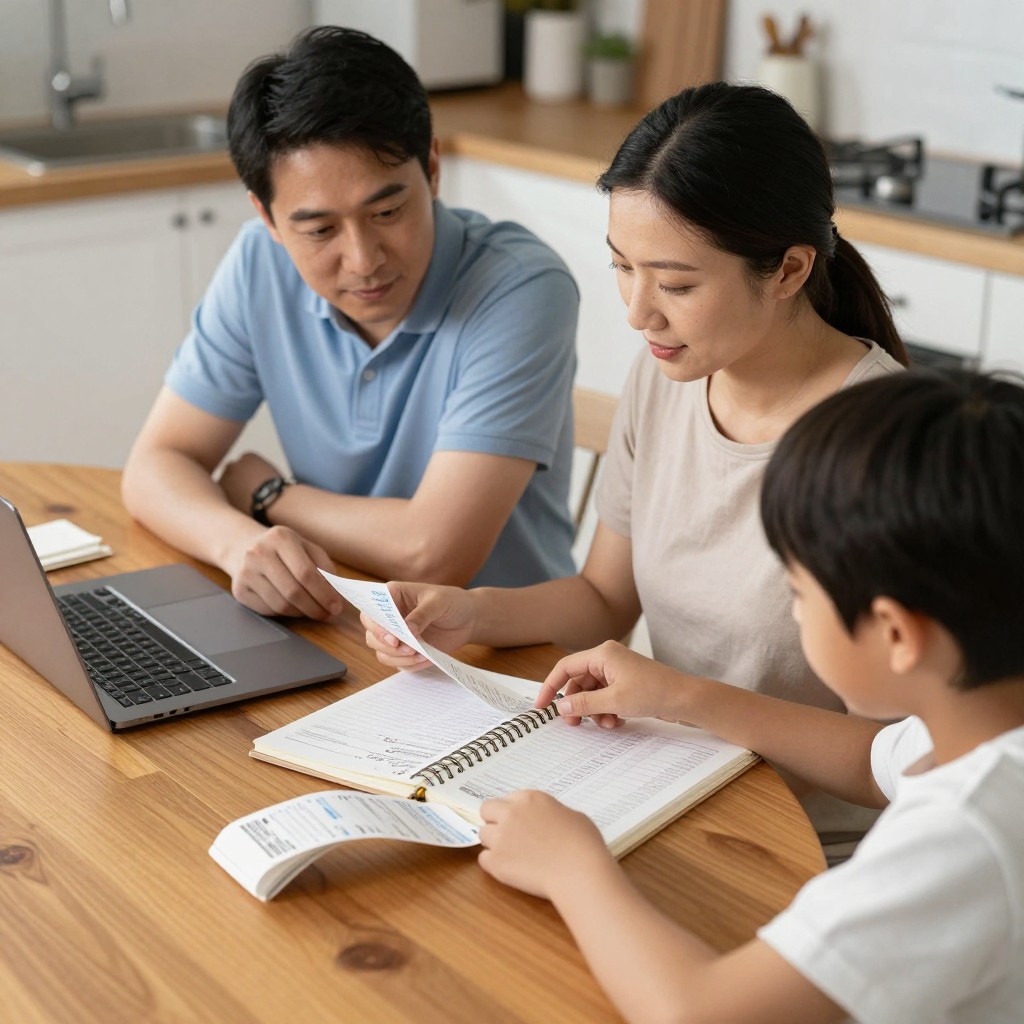
Как экономить семейный бюджет: практичные способы без жестких ограничений
Экономия не обязательно означает отказ от привычных радостей и постоянный поиск самых дешёвых товаров. Чаще семейные расходы удаётся сократить за счёт планирования, внимательного отношения к регулярным платежам и устранения покупок, которые не приносят реальной пользы. Чтобы изменения закрепились, важно не только урезать траты, но и понимать, на что именно уходят деньги.
Начните с учёта расходов
В течение месяца записывайте все поступления и расходы: от оплаты жилья до небольшой покупки по дороге домой. Можно вести таблицу, использовать приложение или просто сохранять чеки и раз в несколько дней переносить суммы в список. Главное — фиксировать траты регулярно и учитывать расходы всех членов семьи.
Затем распределите покупки по категориям: продукты, транспорт, жильё, связь, здоровье, дети, досуг, одежда и прочее. Так станет заметно, какие статьи занимают большую часть бюджета и где чаще возникают незапланированные расходы. Не нужно сразу сокращать всё подряд: сначала найдите одну-две категории, в которых можно навести порядок без ущерба для повседневной жизни.
Планируйте покупки заранее
Составляйте список перед походом в магазин и придерживайтесь его. Перед этим проверьте домашние запасы, чтобы не покупать продукты, которые уже есть. Меню на несколько дней поможет использовать приобретённые ингредиенты полностью и реже заказывать готовую еду.
Не отправляйтесь за покупками голодными и не воспринимайте скидку как повод купить лишнее. Сравнивайте цену не только на упаковке, но и за килограмм или литр: большая фасовка выгодна лишь тогда, когда продукт действительно будет использован. Для бытовых товаров также полезно заранее определить допустимую сумму и не выходить за неё.
Разделите необходимые и переменные траты
Платежи за жильё, проездной, связь или регулярные занятия обычно можно спрогнозировать заранее. Занесите их в бюджет сразу после получения дохода. Оставшуюся сумму распределите между продуктами, повседневными нуждами, досугом и накоплениями.
Для каждой переменной категории установите разумный лимит. Это не запрет, а ориентир: он помогает вовремя заметить, что расходы растут быстрее, чем планировалось. Если лимит регулярно оказывается слишком маленьким, пересмотрите его с учётом реальной ситуации, а не пытайтесь бесконечно укладываться в невыполнимую сумму.
Проверьте регулярные платежи
Подписки, которыми никто не пользуется, дополнительные пакеты связи и редко применяемые сервисы могут незаметно забирать часть дохода каждый месяц. Просмотрите банковские выписки и список автоматических списаний. Отмените ненужное, а по оставшимся услугам выясните, есть ли более подходящий тариф.
Экономить на коммунальных расходах тоже можно без серьёзных неудобств: выключать свет в пустых комнатах, использовать бытовую технику с полной загрузкой, следить за исправностью кранов и разумно регулировать отопление. Не стоит покупать дорогое оборудование только ради обещанной экономии — сначала оцените стоимость покупки и срок, за который она окупится.
Введите правило для незапланированных покупок
Крупные и эмоциональные покупки лучше не совершать сразу. Запишите, что именно хочется приобрести, сколько это стоит и какую задачу решит. Подождите хотя бы сутки, а для дорогой вещи — несколько дней. За это время можно сравнить варианты и понять, действительно ли покупка нужна.
Для мелких расходов можно выделить отдельную сумму на неделю. Если деньги закончились раньше, не пополняйте её автоматически: разберите, какие траты оказались лишними. Такой подход помогает сохранять свободу выбора, одновременно не позволяя спонтанным покупкам незаметно вытеснять важные цели.
Откладывайте деньги регулярно
Накопления проще формировать, если переводить небольшую сумму сразу после поступления дохода, а не ждать, что останется в конце месяца. Размер взноса должен быть посильным: важнее постоянство, чем крупная сумма, которую трудно откладывать регулярно.
Первой целью может стать резерв на непредвиденные расходы — например, лечение, ремонт или временное снижение дохода. Когда такая подушка появится, можно копить на конкретные планы: отпуск, обучение, крупную покупку. Хранить эти деньги отдельно от повседневных средств удобнее, чем постоянно брать их из общего бюджета.
Обсуждайте бюджет всей семьёй
Финансовый план будет работать лучше, если взрослые заранее договорятся о приоритетах и личных суммах на небольшие покупки. Разговор о деньгах стоит строить не вокруг обвинений, а вокруг общей цели: например, уменьшить долги, накопить резерв или подготовиться к крупным расходам.
Детям полезно объяснять, что деньги распределяются между разными потребностями и желаниями. Можно вместе планировать небольшие покупки и показывать, как накопить на выбранную вещь. Это помогает формировать ответственное отношение к расходам без запугивания и стыда.
Пересматривайте план раз в месяц
Доходы и обстоятельства меняются, поэтому семейный бюджет не должен быть раз и навсегда зафиксированным документом. В конце месяца сравните план с фактическими расходами: где удалось сэкономить, какие платежи оказались выше ожиданий и какие решения помогли. На основе этого скорректируйте лимиты на следующий период.
Не стремитесь к идеальному контролю каждой копейки. Устойчивый результат дают простые привычки: учитывать траты, планировать покупки, проверять регулярные списания и регулярно откладывать посильную сумму. Если экономия превращается в постоянный стресс, уменьшите ограничения и выберите более реалистичные цели. Семейный бюджет должен не только сдерживать расходы, но и помогать спокойнее распоряжаться деньгами.