Что такое кредитная история и почему она важна
Кредитная история — это сведения о том, как человек выполнял обязательства по займам и кредитам. В ней отражаются не только просрочки: документ может содержать данные о действующих и погашенных кредитах, кредитных картах, заявках на заём и своевременности платежей. Эта информация помогает банкам и другим кредиторам оценить риск и решить, на каких условиях предложить финансирование.
Кредитная история формируется на основании данных, которые кредиторы передают в бюро кредитных историй. У одного человека сведения могут храниться в нескольких бюро, поэтому для полной картины важно выяснить, где именно находится его досье. В истории также указываются персональные данные заёмщика и информация о том, кто и когда запрашивал его кредитный отчёт.
Что можно узнать из кредитного отчёта
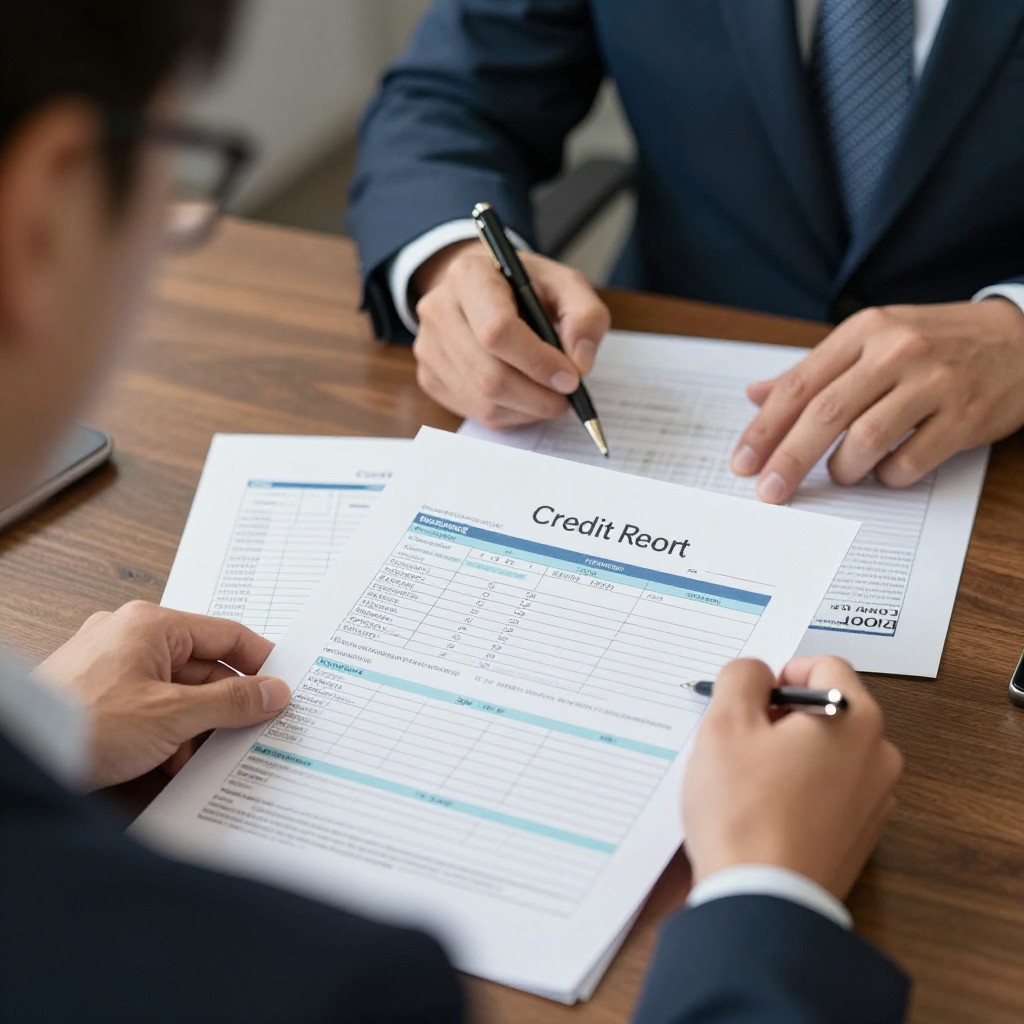
В документе обычно видны оформленные кредиты и займы, суммы задолженности, даты заключения договоров, графики и фактическая история выплат. Там могут быть отмечены просрочки, реструктуризация долга, обращение взыскания и погашение обязательств. Если человек подавал заявки на кредит, сведения о некоторых запросах также могут попасть в отчёт.
Наличие записи о просрочке не всегда означает, что кредитор автоматически откажет в новом займе. При оценке учитываются её длительность и давность, размер долга, поведение заёмщика после нарушения графика, а также текущая финансовая нагрузка. Однако регулярные задержки платежей способны снизить шансы на одобрение и привести к менее выгодным условиям.
Как кредитная история влияет на решения банка
Кредитный отчёт — один из инструментов оценки платёжеспособности, но не единственный. Финансовая организация может учитывать доход, стаж работы, долговую нагрузку, запрашиваемую сумму и собственные правила оценки. Поэтому хорошая история не гарантирует выдачу кредита, а отсутствие прежних займов само по себе не доказывает, что человек не сможет платить.
Некоторые бюро рассчитывают кредитный рейтинг или показатель, который помогает быстро оценить кредитный профиль. Это не универсальная оценка финансовой надёжности: у разных организаций могут быть свои модели, а итоговый балл зависит от набора данных и методики расчёта. Его стоит воспринимать как ориентир, а не обещание одобрения.
Как проверить свою кредитную историю
Проверить отчёт полезно не только перед подачей заявки на крупный кредит. В нём могут обнаружиться ошибки, старые сведения или договоры, которые человек не оформлял. Порядок получения информации зависит от действующих правил и процедур бюро: сначала нужно выяснить, где хранится история, затем запросить отчёт в соответствующих организациях.
Перед проверкой подготовьте паспортные данные и внимательно сверяйте сведения о договорах, датах и платежах. Если обнаружена незнакомая заявка или заём, не откладывайте разбирательство: обратитесь к кредитору и в бюро, где находится спорная запись. Сохраните обращения и ответы, чтобы при необходимости подтвердить последовательность действий.
Что делать, если в отчёте ошибка
Неточность может возникнуть из-за технического сбоя, неверно переданных данных или путаницы в персональной информации. Направьте заявление кредитору, который передал сведения, и в бюро кредитных историй. Укажите, какая запись оспаривается, объясните причину и приложите подтверждающие документы — например, справку о погашении долга или выписку по платежам.
Пока идёт проверка, не следует считать спорную запись исправленной автоматически. Запрашивайте результат рассмотрения и затем повторно проверьте отчёт. Если ошибка не устранена, используйте предусмотренные законом способы обжалования.
Как постепенно улучшить кредитную историю
Самый надёжный способ укрепить кредитный профиль — соблюдать условия уже оформленных договоров. Вносите платежи заранее, учитывайте сроки зачисления средств и оставляйте запас на случай выходных или технической задержки. Если платить по графику стало трудно, лучше связаться с кредитором до появления просрочки и обсудить доступные варианты изменения условий.
Не стоит брать несколько займов исключительно ради «улучшения рейтинга». Новые обязательства увеличивают нагрузку, а частые обращения за кредитами могут выглядеть для кредитора как признак срочной потребности в деньгах. Перед заявкой оцените, сможете ли вы выплачивать долг даже при изменении дохода или появлении незапланированных расходов.
Отсутствие кредитной истории — не повод оформлять ненужный заём. Если кредитный продукт действительно нужен, выбирайте сумму и срок с учётом бюджета и заранее изучайте полную стоимость кредита, комиссии и штрафные условия. Важно оценивать не только размер ежемесячного платежа, но и общую сумму выплат.
Как защитить себя от мошенничества
Никому не передавайте коды из сообщений, данные для входа в банковские сервисы и сведения, позволяющие оформить финансовый продукт от вашего имени. Регулярно проверяйте уведомления от банков и операторов связи, а при потере документов или подозрении на утечку данных сразу принимайте меры защиты.
Настороженно относитесь к обещаниям «исправить историю за один день» или гарантированно удалить достоверные сведения о просрочках. Законные записи нельзя просто убрать за плату по просьбе посредника. Реально исправить можно ошибочную информацию, а последствия прежних нарушений со временем становятся менее значимыми — при условии, что новые обязательства выполняются без задержек.
Кредитная история не является неизменным приговором. Она отражает финансовое поведение заёмщика и обновляется по мере поступления новых данных. Регулярная проверка отчёта, своевременные платежи и разумное отношение к займам помогают контролировать ситуацию и принимать более взвешенные финансовые решения.